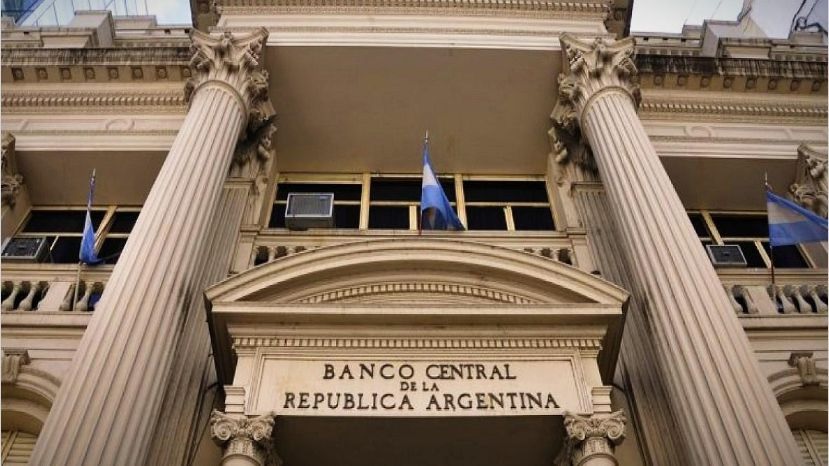
El BCRA subió la tasa de referencia y los plazos fijos tendrán un rendimiento del 78%
Buscan que los rendimientos sigan siendo positivos respecto de un costo de vida en alza.
Tal como se esperaba, este jueves, el Banco Central (BCRA) subió finalmente las tasas del plazo fijo tradicional y las Leliqs. El alza fue se de 3 puntos, por que la llevó al 78%, lo que equivale a una Tasa Efectiva Anual (TEA) del 113,2%. En tanto, la tasa de pases, la de la línea de inversión y la de tarjetas quedaron sin cambio.
Desde septiembre del año pasado (hace seis meses), el BCRA no tocaba el porcentaje de rendimiento de los plazos fijos. En esa ocasión, había llevado la Tasa Nominal Anual (TNA) al 75% y la efectiva al 107%, lo que garantizó, a lo largo de todos estos meses, una ganancia para el ahorrista del 6,2% mensual. Hasta el mes pasado, cuando la inflación fue del 6%, todavía le ganaba a la inflación. Pero el dato de febrero rompió esa relación beneficiosa para el ahorrista, que perdió 0,6% contra ese índice.
En ese contexto, se dispuso esta nueva suba de tasa del plazo fijo, que llevó el rendimiento mensual de ese instrumento al 6,41%, algo por debajo de la inflación de febrero que difundió el Instituto Nacional de Estadística y Censos, que fue del 6,6%.
Tal como esperaba gran parte del mercado, se trata de un alza moderada, ya que muchos analistas esperaban que el ajuste de este jueves fuera superior dado el dato de inflación de febrero. Así lo confirma a Ámbito el economista y director de EcoGo Sebastián Menescaldi, quien señala que “la suba se ubica en el límite inferior de lo que esperaba el mercado y está empatando a la inflación”. Y es que el rendimiento mensual que pasa a garantizar el plazo fijo desde ahora está apenas alcanzando a cubrir el dato del IPC de febrero.
Así, para Menescaldi, se trata de un ajuste que lo que busca es cumplir con el Fondo Monetario Internacional (FMI), que pidió una tasa real positiva para realizar los desembolsos previstos. Y es que, tal como señala el economista.
Sin embargo, hay algunas variables que justifican este nivel de suba del la tasa. El primero es que, si bien, Pablo Ferrari, de la Universidad de Avellaneda, explica que “el plazo fijo se suele pensar en base al rendimiento de corto plazo y no anual”, la nueva TEA se ubica por encima del dato de inflación interanual de 102,5% registrado en el segundo mes de este año.
También se fijó por arriba de arriba de lo que espera el REM, que proyecta una inflación mensual promedio de 5,9% para los próximos 7 meses y una anual de 100% para 2023. O sea que, si bien el ahorrista empatará con la inflación de febrero, en el total anual, saldría ganando, contra el dato pasado y de cara a la proyección de los analistas.
Por otro lado, el economista de Equilibra Lorenzo Sigaut Gravina plantea que, desde el Gobierno pueden alegar que el dato de inflación de febrero fue tan elevado como consecuencia del shock de reacomodamiento del precio de la carne que se dio durante el mes. “Eso justificaría un alza moderada de la tasa en lugar de una más agresiva pese al dato de precios del mes pasado”, indica.
Y es que, según fuentes oficiales, carnes explicó 1,3 puntos porcentuales de los 0,6 del nivel general del Índice de Precios al Consumidor (IPC), en tanto que otros alimentos, como por ejemplo, verduras desaceleraron.
Asimismo, el dato de inflación núcleo fue muy elevado para el segundo mes del año y se ubicó el el 7,7% (contra el 5,4% de enero), pero, nuevamente en este caso tuvo una fuerte incidencia la aceleración de la carne, que carnes explicó 2 puntos de los 2,3 que aumentó, según cálculos oficiales. En ese sentido, esta medida del BCRA contemplaría ese shock como un elemento momentáneo que incide en la inflación y podría estar en línea con una expectativa de que, en marzo, el dato será un poco mejor, aunque posiblemente siga comenzando con 6 el porcentaje.
Teniendo en cuenta estos datos, para muchos el alza de 3 puntos es insuficiente. Sin embargo, más allá de eso, para el analista financiero y de negocios Salvador Di Stéfano, un dato que no hay que dejar de mencionar es que la suba de la tasa de las LELIQ es preocupante porque “se incrementan los pasivos monetarios en un contexto en el que es muy probable que las reservas del BCRA sigan chatas”. Y, en ese sentido, advierte que habrá que seguir muy de cerca qué efecto tiene esto en la brecha cambiaria. El problema es que los pasivos de la entidad son un gran cartel de “alerta”, hoy, en el balance del regulador financiero y esta suba de tasas de las LELIQ lo perjudicaría aún más.
Por otro lado, habitualmente, un alza de tasas del plazo fijo redundaría en un encarecimiento del crédito, que es otro de los problemas para la economía argentina porque afecta fuertemente los bolsillos de las personas y al consumo, un problema grave, sobre todo en un año electoral. Sin embargo, el BCRA decidió buscar que el impacto no sea tan fuerte en este sentido al dejar sin cambios las tasas la de la línea de inversión productiva (para las empresas) y la de tarjetas, que son una gran fuente de financiamiento hoy para las familias y, en esta ocasión, quedaron sin cambio.